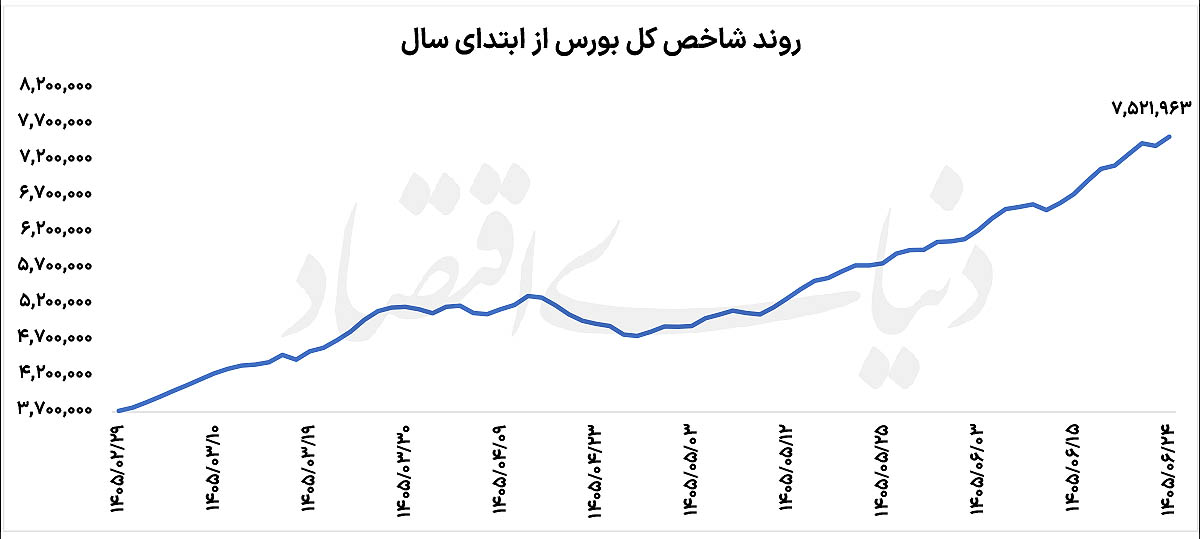
بورس از ۷.۵ میلیون عبور کرد؛ ورود پول واقعی است، اما ارزندگی چطور؟
تابلوی سیگنال
بهروزرسانی ۲۵ شهریور ۱۴۰۵: شاخص کل با رشد ۱.۷۴ درصدی از مرز ۷.۵ میلیون واحد عبور کرد و در ۷ میلیون و ۵۲۱ هزار واحد ایستاد. ارزش معاملات خرد به ۴۳ همت رسید، بیش از ۷.۴ همت پول حقیقی در یک روز وارد شد و مجموع ورود پول حقیقی از ابتدای سال از ۱۰۰ همت گذشت. مثبتبودن ۸۱ درصد نمادها نشان میدهد رشد آن روز فقط محصول چند سهم بزرگ نبود.
بااینحال رکورد اسمی شاخص بهتنهایی ارزندگی را ثابت نمیکند. پس از رشد چندماهه و عبور نسبت قیمت به سود بازار از ۹، پرسش اصلی از «آیا شاخص قله را میشکند؟» به «آیا سود شرکتها و جریان نقدینگی میتوانند بالای قله بمانند؟» تغییر کرده است. ورود پول، کیفیت صعود را بهتر میکند اما ریسک خرید هیجانی در صفهای سنگین را حذف نمیکند.
مشکل عدد ۷.۵ میلیون نیست؛ مسئله سرعت تغییر مخرج کسر است
شاخص یک عدد اسمی است و با تورم و نرخ ارز رشد میکند. نسبت P/E اطلاعات بیشتری میدهد، اما آن هم فقط وقتی مفید است که سود شرکتها واقعی، تکرارپذیر و قابلوصول باشد. اگر قیمتها سریعتر از سود آینده بالا بروند، بازار برای ادامه رالی به خبرهای بهتر و نقدینگی بیشتری نیاز پیدا میکند. در این مرحله، هر ناامیدی کوچک اثر بزرگتری دارد.
بخش مهمی از سود شرکتهای کالایی از نرخ ارز و قیمت جهانی میآید. افت ریسک سیاسی میتواند از یک طرف ارزشگذاری کل بازار را بهتر کند و از طرف دیگر دلار داخلی یا حاشیه سود صادراتی را پایین بیاورد. بنابراین «خبر خوب سیاسی» الزاماً برای همه صنایع به یک اندازه خوب نیست. بانک، حملونقل و صنایع وارداتمحور ممکن است از کاهش ریسک منتفع شوند، درحالیکه صادرکنندهای با هزینه ریالی و فروش دلاری واکنش متفاوتی دارد.
نقشه حرارتیِ رفتاری بازار
اگر پول از سهمهای بنیادی به صندوقهای اهرمی و نمادهای کوچکتر بچرخد، بازار ممکن است ظاهراً صعودی بماند اما کیفیت تقاضا ضعیفتر شود. سودهای سریع توجه تازهواردها را جذب میکند و آخرین خریداران معمولاً بیشترین حساسیت را به اصلاح دارند.
اگر ارزش معاملات بالا بماند ولی ورود پول حقیقی متوقف شود، گردش سریع دارایی میتواند جای تقاضای تازه را گرفته باشد. حجم بالا همیشه نشانه سلامت نیست؛ باید دید پول جدید وارد میشود یا همان پول قبلی سریعتر دستبهدست میشود.
اگر سود شرکتها با قیمت هماهنگ شود، استراحت شاخص میتواند بهجای سقوط، از مسیر رشد گزارشهای فروش و سودآوری انجام شود. این بهترین سناریو است: زمان به بازار اجازه میدهد ارزشگذاری را هضم کند.
اثر خارج از تالار شیشهای
رالی بورس میتواند تأمین مالی و عرضه اولیه را آسانتر کند، اما اگر شرکتها افزایش ارزش بازار را به سرمایهگذاری واقعی تبدیل نکنند، اثر آن بر اشتغال و تولید محدود میماند. برای خانوار نیز خطر اصلی مقایسه بازده اخیر با آینده است. رشد صددرصدی گذشته، وعده بازده صددرصدی بعدی نیست؛ هرچه قیمت بالاتر میرود، حاشیه خطا کمتر میشود.
چهار علامت برای تشخیص ادامه سالم رالی
- رشد سود و فروش شرکتها، نه فقط بالا رفتن ضریب ارزشگذاری
- گستردگی رشد میان صنایع و کاهش وابستگی شاخص به چند نماد بزرگ
- تداوم ورود پول بدون جهش غیرعادی اعتبار و اهرم
- عرضههای اولیهای که پول را صرف توسعه واقعی کنند، نه فقط خروج سهامدار عمده
نتیجه
بازار هنوز میتواند از مقاومت عبور کند، اما نسبت ریسک به بازده با ماههای آغازین رالی یکسان نیست. سیگنال فعلی «فروش قطعی» یا «خرید جامانده» نیست؛ سیگنال آن است که انتخاب سهم، کیفیت سود و کنترل اهرم از جهت شاخص مهمتر شدهاند. درجه اطمینان: متوسط؛ چون ادامه مسیر به گزارش شرکتها، نرخ بهره و جریان نقدینگی وابسته است.
مسیر مطالعه مرتبط
منابع پایه: گزارش بزنگاه حساس رالی بورس در ۲۳ شهریور و بهروزرسانی قله جدید بورس در ۲۵ شهریور ۱۴۰۵. اتصال دادهها و نتیجهگیریها تحلیل مستقل میگمیگ اقتصاد است و توصیه سرمایهگذاری محسوب نمیشود.