تولید خودرو در ۱۴۰۵؛ بازار باید روی ۴۰۰، ۵۰۰ یا ۹۰۰ هزار دستگاه حساب کند؟
اعداد پایه
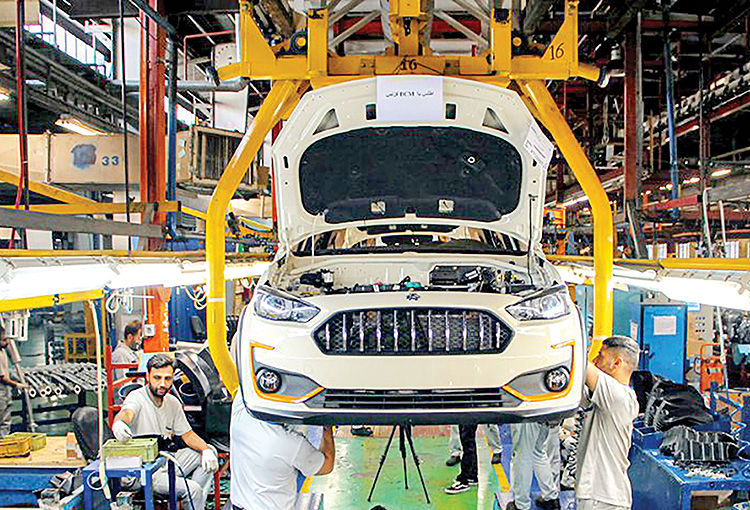
سه خودروساز بزرگ در پنج ماه نخست سال حدود ۲۲۵ هزار دستگاه تولید کردهاند؛ نزدیک به ۳۰ درصد کمتر از دوره مشابه قبل. ادامه خطی روند، تولید سالانه را به حدود ۵۴۰ هزار دستگاه میرساند، درحالیکه هدف رسمی ۹۰۰ هزار دستگاه است. برای بخش خصوصی نیز افت بهار تا حدود ۷۰ درصد گزارش شده است.
سه آینده ممکن؛ هرکدام یک بازار متفاوت میسازد
سناریوی فشار شدید: کمتر از ۴۰۰ هزار دستگاه
تشدید تنش، کمبود ارز و قطعه یا توقف خطوط میتواند تولید را زیر ۴۰۰ هزار دستگاه ببرد. در این وضعیت، حتی تقاضای ضعیف خانوار هم ممکن است از عرضه جلو بزند. فاصله قیمت کارخانه و بازار، حوالهفروشی و عمر خودروهای دستدوم افزایش مییابد. تعمیرگاه و بازار قطعه فعالتر میشوند، اما کمبود قطعه اصلی میتواند هزینه نگهداری را جهش دهد.
سناریوی میانه: حدود ۵۰۰ تا ۵۴۰ هزار دستگاه
این سناریو ادامه وضع موجود است: تولید پایینتر از نیاز، اما بدون فروپاشی کامل. بازار احتمالاً رکودی-تورمی میماند؛ معامله کم است ولی قیمت بهدلیل هزینه تولید و محدودیت عرضه پایین نمیآید. شرکتها برای نقدینگی به پیشفروش و فروش فوقالعاده وابستهتر میشوند و مصرفکننده عملاً بخشی از سرمایه در گردش کارخانه را تأمین میکند.
سناریوی خوشبینانه: نزدیک ۹۰۰ هزار دستگاه
رسیدن به هدف فقط با بازگشت چند شیفت تولید ممکن نیست. ارز، قطعه، سرمایه در گردش، انرژی و حمل باید همزمان بهتر شوند. اگر تولید بالا برود اما قیمتگذاری زیانده باقی بماند، تیراژ بیشتر میتواند زیان انباشته را بزرگتر کند. پس عدد تولید بهتنهایی نشانه سلامت صنعت نیست؛ باید حاشیه سود و کیفیت نیز همراه آن رشد کند.
رادار اثر روی زندگی و کسبوکار
خانوار: عرضه کمتر زمان تعویض خودرو را عقب میاندازد و سهم تعمیر از بودجه را بالا میبرد. خودرو قدیمیتر یعنی مصرف سوخت، خرابی و ریسک ایمنی بیشتر.
قطعهساز: تیراژ پایین سفارش را کم میکند، اما تأخیر پرداخت خودروساز ممکن است حتی از کاهش سفارش خطرناکتر باشد. قطعهساز کوچک توان تأمین مالی چندماهه زنجیره را ندارد.
بیمه و خدمات: افزایش سن ناوگان میتواند خسارت و تقاضای تعمیر را بالا ببرد. در مقابل، افت فروش خودروی نو، درآمد بیمه بدنه و خدمات نمایندگی را محدود میکند.
بازار ارز: هر تلاش برای جهش تولید بدون برنامه داخلیسازی میتواند تقاضای ارز قطعه را بالا ببرد. تولید بیشتر همیشه به معنی فشار کمتر بر ارز نیست.
کدام نشانه سناریو را زودتر لو میدهد؟
- تیراژ ماهانه و تعداد روزهای توقف خطوط، نه وعده سالانه
- زمان پرداخت مطالبات قطعهسازان
- تخصیص واقعی ارز و زمان ترخیص قطعات
- نسبت خودروهای ناقص و موجودی پارکینگ
- فاصله قیمت کارخانه و بازار و حجم واقعی معاملات
نتیجه تحلیلی
براساس روند پنجماهه، سناریوی میانه فعلاً از هدف ۹۰۰ هزار دستگاه واقعبینانهتر است؛ مگر اینکه چند محدودیت اصلی همزمان تغییر کند. اثر مهم برای مردم فقط قیمت خرید نیست. کمبود عرضه از مسیر افزایش سن خودرو، هزینه تعمیر، مصرف سوخت و کاهش ایمنی وارد زندگی میشود. درجه اطمینان این برآورد متوسط رو به بالاست، اما یک گشایش سیاسی یا شوک تازه میتواند مسیر را سریع تغییر دهد.
مسیر مطالعه مرتبط
منبع پایه: سه سناریوی تولید خودرو در ۱۴۰۵، منتشرشده در ۲۳ شهریور ۱۴۰۵. خلاصه، اتصال دادهها و نتیجهگیریهای این مقاله تحلیل مستقل میگمیگ اقتصاد است و توصیه سرمایهگذاری محسوب نمیشود.