دلار ۲۳۰ هزار تومانی؛ بازار به خبر واکنش داد، نه هنوز به اقتصاد
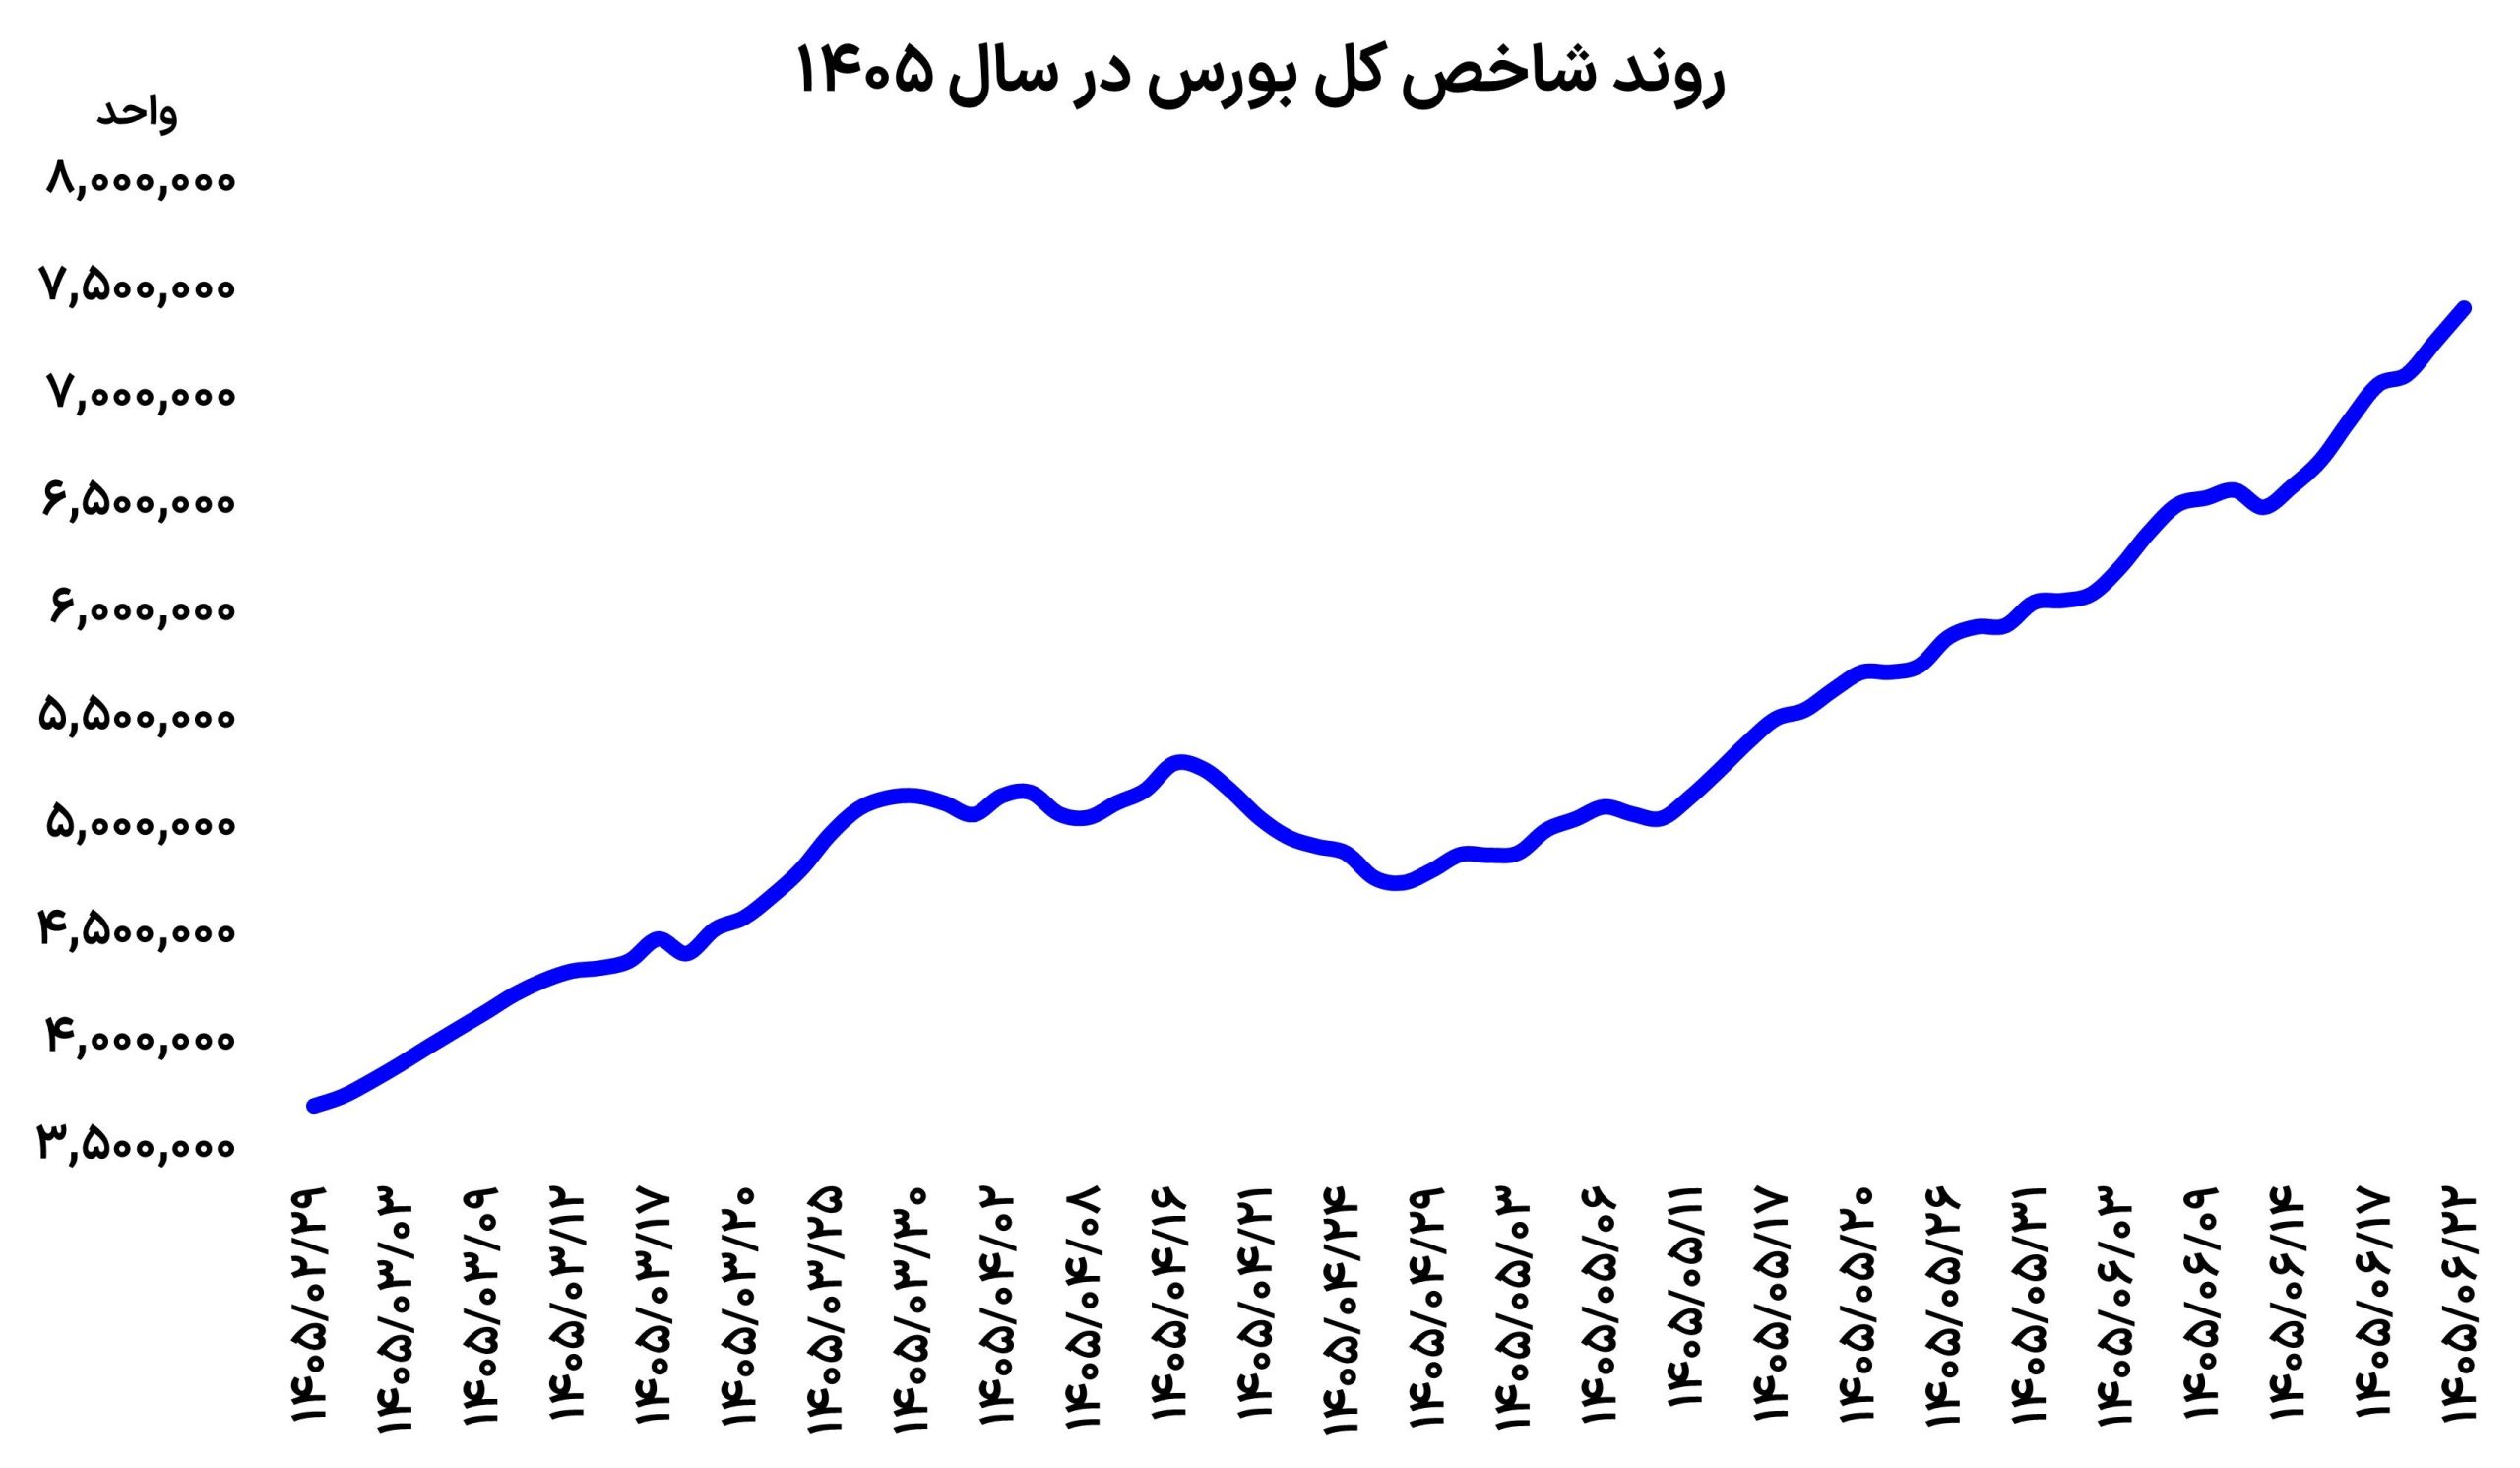
آنچه بازار قیمتگذاری کرد
دلار آزاد با کاهش حدود ۵۳۰۰ تومانی یا ۲.۳ درصدی به ۲۳۰ هزار و ۲۰۰ تومان رسید. تتر تا کانال ۲۲۷ هزار تومان عقب نشست و طلای ۱۸ عیار با افت ۱.۴ درصدی به حدود ۲۳ میلیون و ۷۲۲ هزار تومان رسید. محرک اصلی، افزایش امید به کاهش تنش منطقهای و نقشآفرینی دیپلماتیک ایران، عمان و چین بود.
این کاهش بیشتر «تخفیف ریسک» است تا بهبود بنیادهای اقتصاد
بازار ارز لازم نیست منتظر امضای توافق یا افزایش واقعی درآمد نفتی بماند. کافی است احتمال سناریوی بد کمتر شود تا بخشی از حق بیمه ریسک از قیمت خارج شود. به همین دلیل واکنش بازار میتواند سریع باشد، درحالیکه تورم، رشد نقدینگی، کسری بودجه و محدودیت انتقال پول هنوز تغییر محسوسی نکردهاند.
پس افت یکروزه خبر مهمی درباره ذهنیت معاملهگران است، نه مدرکی قطعی درباره آغاز روند نزولی بلندمدت. بازار میگوید احتمال تشدید بحران را کمی پایینتر دیده؛ هنوز نگفته اقتصاد ایران وارد دوره ثبات شده است.
اختلاف رفتار تتر و طلا چه میگوید؟
قرارگرفتن تتر پایینتر از دلار نقدی میتواند نشانه انتظار برای افت بیشتر، فشار فروش سریعتر در بازار شبانهروزی رمزارز یا تفاوت نقدشوندگی دو بازار باشد. این فاصله بهتنهایی پیشبینی قطعی نیست؛ اگر پایدار بماند و با افزایش عرضه ارز همراه شود، پیام قویتری خواهد داشت.
طلای داخلی کمتر از دلار افت کرد. بخشی از این تفاوت میتواند از قیمت جهانی طلا، حباب قطعات و رفتار خریداران خرد ناشی شود. وقتی داراییها با سرعت یکسان حرکت نمیکنند، بازار در حال تفکیک دو ریسک است: ریسک ریال و ریسک جهانی طلا.
سه سناریو برای روزهای بعد
دیپلماسی به نتیجه قابلاندازهگیری برسد: اگر مسیر کشتیرانی، نقلوانتقال پول یا فروش نفت واقعاً تسهیل شود، افت ریسک میتواند از بازار دارایی به هزینه واردات و انتظارات قیمتگذاری کسبوکارها منتقل شود.
خبرها ادامه یابد اما اقدام عملی عقب بماند: بازار احتمالاً وارد نوسان رفتوبرگشتی میشود. معاملهگران هر تیتر را میخرند یا میفروشند و دامنه خطای تصمیم برای خانوار و شرکت بالا میرود.
مذاکرات شکست بخورد یا تنش تازهای شکل بگیرد: حق بیمه ریسک میتواند سریع برگردد؛ بهخصوص اگر فروشندگان امروز برای خرید مجدد هجوم بیاورند. برگشت قیمت در چنین حالتی ممکن است تندتر از افت تدریجی باشد.
معنای عملی برای خانوار و مدیر کسبوکار
برای خانوار، یک روز کاهش قیمت دلیل کافی برای فروش تمام پسانداز یا خرید هیجانی نیست. تصمیم بهتر به افق زمانی و نیاز واقعی بستگی دارد. کسی که یک ماه دیگر شهریه ارزی دارد با سرمایهگذاری که افق دوساله دارد، ریسک یکسانی ندارد.
برای کسبوکار، مهمترین خطر «قیمتگذاری روی یک تیتر» است. واردکننده، فروشنده و تولیدکننده باید سناریوی نرخ ارز داشته باشند، موجودی و تعهدات ارزی را جدا ببینند و حاشیه امن نقدینگی نگه دارند. کاهش موقت ارز میتواند هزینه جایگزینی کالا را پایین بیاورد، اما اگر فروش با تخفیف سنگین و خرید بعدی با نرخ برگشتی انجام شود، حاشیه سود از بین میرود.
چه چیزی افت را تأیید میکند؟
- تداوم کاهش برای چند جلسه همراه با افزایش حجم عرضه، نه معاملات کمعمق
- کمشدن پایدار فاصله تتر و دلار نقدی
- خبر قابلراستیآزمایی درباره تجارت، صادرات نفت یا انتقال پول
- کاهش انتظارات تورمی بدون بازگشت سریع تقاضای احتیاطی
مطالب مرتبط
- طرح ایران و عمان برای تنگه هرمز و اثر آن بر بازارها
- چرا بورس، دلار و طلا همیشه همجهت حرکت نمیکنند؟
تحلیل تکمیلی: آزادسازی نرخ بینبانکی چه اثری بر ارز و داراییها دارد؟
منبع خبر و دادههای قیمتی: گزارش «افت دلار با فعالسازی دیپلماسی» در دنیای اقتصاد، منتشرشده در ۲۳ شهریور ۱۴۰۵. این مطلب تحلیل سناریویی است و توصیه خرید یا فروش نیست.